智能可穿戴设备行业百科 产业链、发展历程及竞争情况分析
一、智能可穿戴设备定义与分类
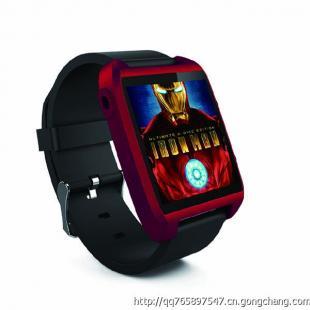
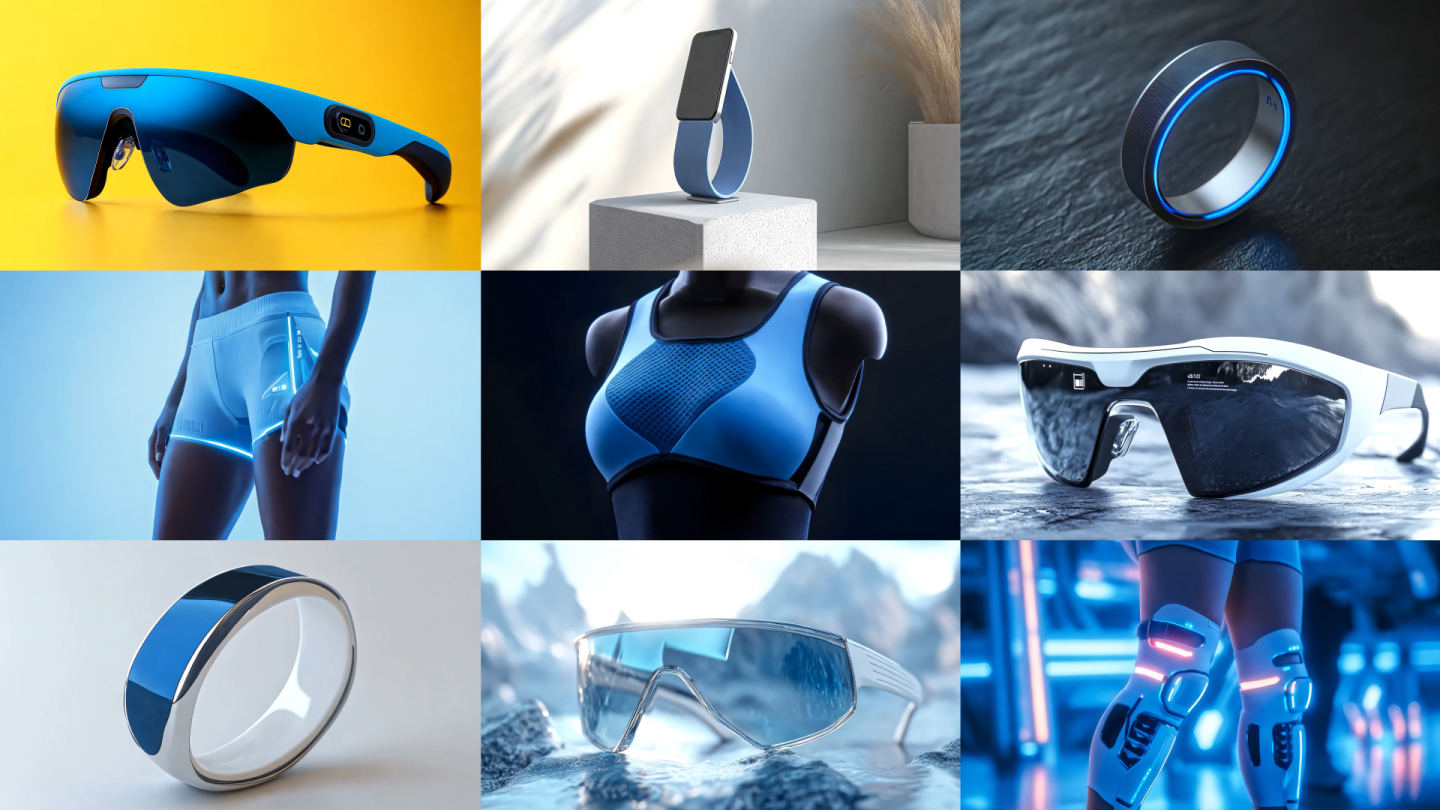
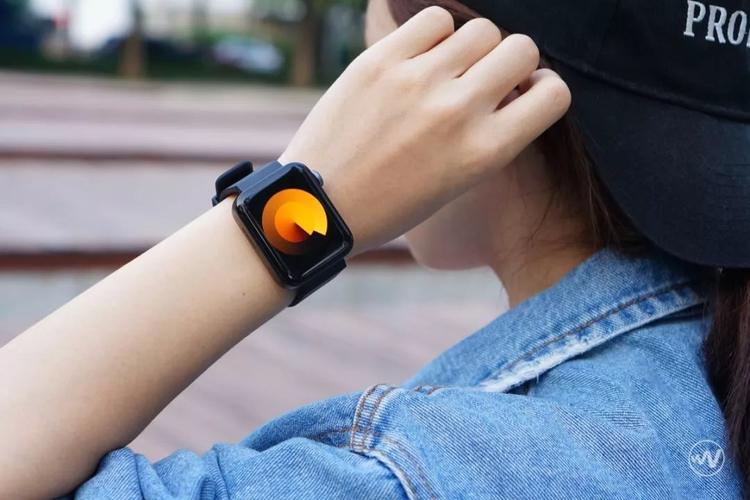
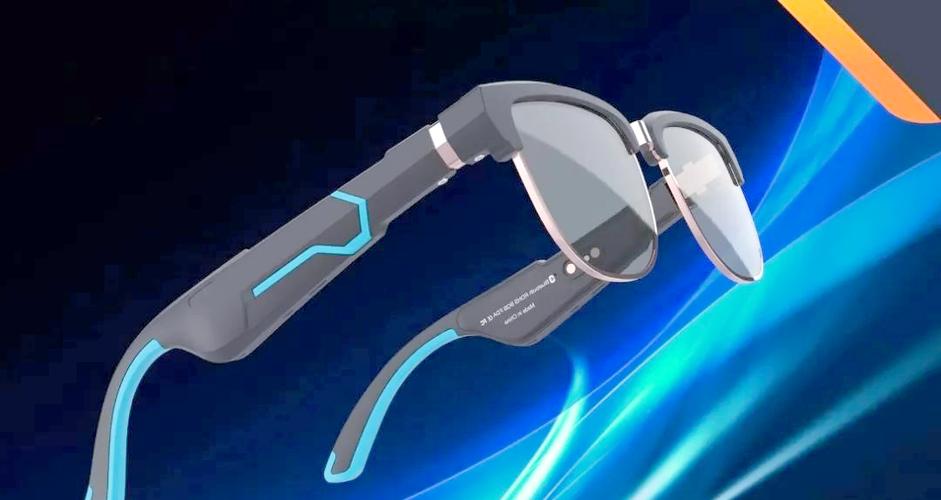
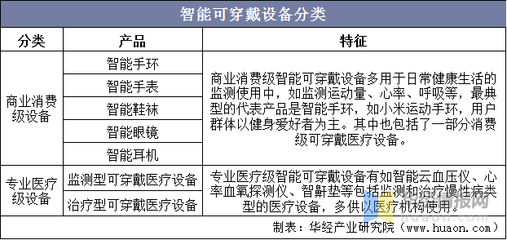
智能可穿戴设备是指能直接穿戴在身上或整合进服装、配饰中的便携式智能设备,通过软件支持、数据交互、云端交互实现强大功能。主要类别包括智能手表、智能手环、智能眼镜、智能服饰、智能耳机等。
二、产业链分析
智能可穿戴设备产业链分为上游、中游、下游三个环节。
上游:核心零部件与软件
- 芯片与传感器:包括低功耗处理器、MEMS传感器(加速度计、陀螺仪、心率传感器等)、生物传感器等,代表厂商有高通、意法半导体、博世等。
- 显示屏与电池:柔性OLED、Micro-LED显示技术,以及小型化高密度电池。
- 操作系统与算法:Wear OS、watchOS、RTOS等,以及健康监测算法。
- 原材料:金属、塑料、硅胶、柔性电路板等。
中游:设备制造与品牌商
- 智能手表/手环:Apple、华为、小米、三星、Garmin等。
- 智能眼镜:Meta、Ray-Ban、华为、小米等。
- 智能耳机:Apple、索尼、Bose等。
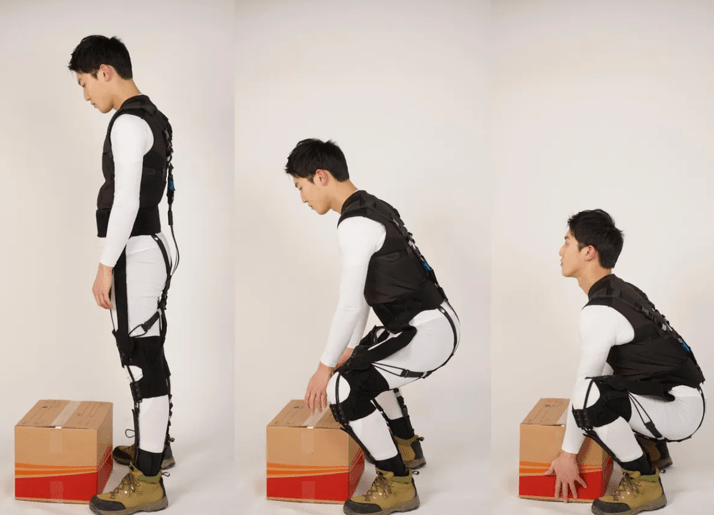
- 智能服饰:耐克、阿迪达斯等运动品牌与科技公司合作。
- 代工制造:立讯精密、歌尔股份、富士康等。
下游:销售渠道与终端用户
- 销售渠道:线上电商(京东、天猫、亚马逊)、线下品牌专卖店、运营商渠道、电子产品零售店。
- 用户群体:健身爱好者、健康管理人群、老年人、科技极客、普通消费者。
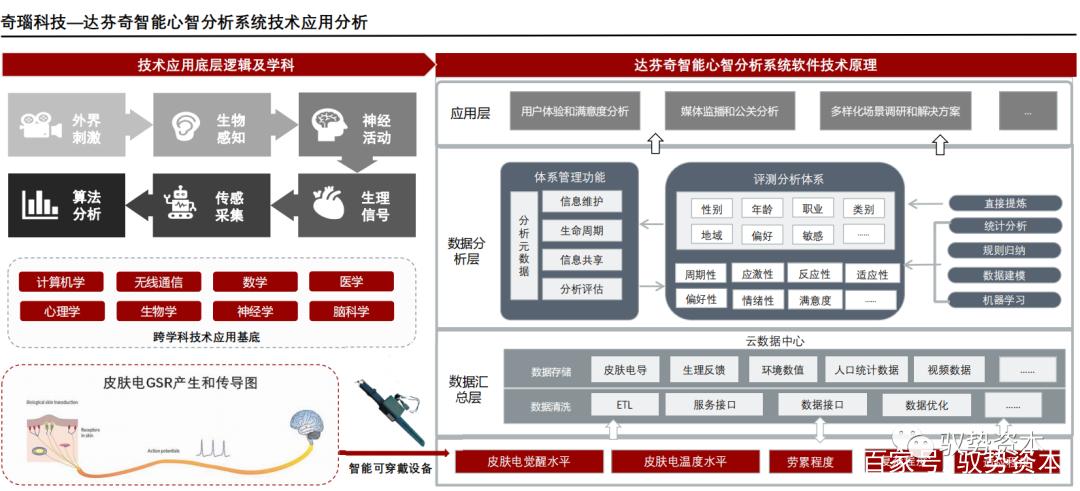
- 应用场景:运动监测、健康管理、社交娱乐、移动支付、工业与医疗等。
三、发展历程
智能可穿戴设备行业经历了以下几个阶段:
- 萌芽期(20世纪60-70年代):首款可穿戴设备雏形出现,如1961年MIT的赌场轮盘预测装置、1975年的Pulsar计算器手表。
- 起步期(2000年代):蓝牙耳机、运动手环等产品出现,如2006年耐克+iPod运动套件、2009年Fitbit推出首款健身追踪器。
- 爆发期(2010-2015年):2012年Google Glass发布,2014年Apple Watch发布,智能手表成为主流,Fitbit上市。
- 成熟期(2016-2020年):健康监测功能增强(ECG、血氧),真无线耳机(TWS)爆发,智能可穿戴设备出货量快速增长。
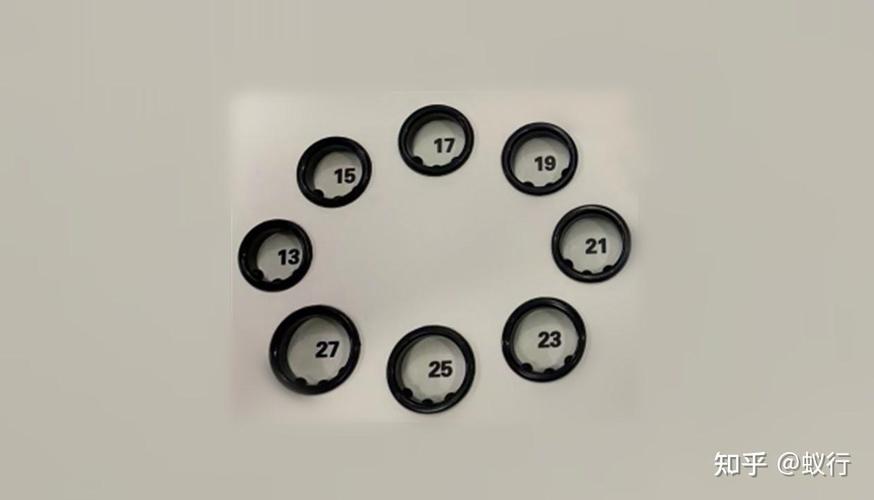
- 场景拓展期(2021年至今):AR/VR眼镜兴起,智能戒指、智能 garment 等新形态出现,AI技术融合,医疗级应用深化。
四、竞争情况分析
1. 市场竞争格局
- 智能手表/手环:Apple占据高端市场主导地位,华为、三星、小米、Garmin紧随其后。2023年全球智能手表市场份额:Apple约30%,三星约10%,华为约8%,小米约5%。
- TWS耳机:Apple AirPods领先,小米、三星、索尼、漫步者等竞争激烈。
- 智能眼镜:Meta(Ray-Ban Stories)领先,华为、小米、Rokid等布局。
- 智能戒指:Øura、三星(Galaxy Ring)等新兴玩家。
2. 主要竞争者
- Apple:生态整合强,健康功能领先,品牌溢价高。
- 华为:技术自研能力强,在国内市场优势明显,健康监测专业。
- 小米:性价比高,产品线丰富,AIoT生态协同。
- 三星:屏幕与芯片优势,与安卓生态深度融合。
- Garmin:专业运动与户外市场领导者。
- Fitbit(Google):健康追踪领域积累深厚。
3. 竞争趋势
- 健康监测精准化:ECG、血压、血糖无创监测成为竞争焦点。
- AI融合:AI助手、个性化健康建议、语音交互。
- 形态多样化:智能戒指、智能服装、脑机接口等新形态探索。
- 生态竞争:与手机、智能家居、医疗平台联动,构建生态壁垒。
- 价格分层:高端市场追求专业功能,中低端市场追求性价比。
五、销售情况概述
全球智能可穿戴设备市场持续增长。2023年全球出货量约5亿台,同比增长约10%。其中TWS耳机占比约40%,智能手表/手环占比约45%,其他形态占比约15%。中国是全球第二大市场,华为、小米等本土品牌贡献显著。预计未来五年复合增长率约8%-12%,健康与医疗应用将成为主要驱动力。
六、
智能可穿戴设备行业产业链完整,上游技术壁垒高,中游品牌集中度提升,下游渠道多元化。发展历程从概念到普及,竞争格局由苹果引领、多强并存。未来竞争将围绕健康监测、AI融合、生态构建展开,市场前景广阔。
如若转载,请注明出处:http://www.jwwself.com/product/10.html
更新时间:2026-11-01 16:08:01