2021中国智能可穿戴设备产业研究报告 销售市场深度解析
摘要:2021年,中国智能可穿戴设备市场在消费升级、健康意识觉醒与技术迭代的多重驱动下,呈现出强劲的增长态势。本报告聚焦销售环节,从市场规模、销售渠道、品类结构、竞争格局及消费趋势五个维度,系统剖析2021年中国智能可穿戴设备的销售特征与产业动向,并展望未来发展趋势。
一、市场规模与增长动力
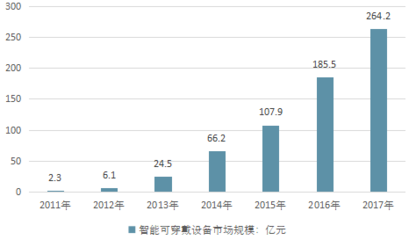
2021年,中国智能可穿戴设备市场出货量逼近1.4亿台,同比增长超过25%;销售额突破600亿元人民币,增速高于全球平均水平。增长动力主要源于三方面:一是健康监测需求常态化,血氧、心率、睡眠等指标成为消费者购买的核心决策因素;二是TWS耳机与智能手表的“双引擎”拉动,二者合计贡献超八成销售额;三是供应链成熟与价格下探,百元级手环与千元级手表形成完整价格带,加速市场渗透。
二、销售渠道格局:线上主导,线下体验升级
线上渠道贡献了约70%的销售额,其中京东、天猫等传统电商平台占据主导,抖音、快手等直播电商增速亮眼,成为新品首发与冲动消费的重要阵地。品牌自营商城与官网则承担了高客单价产品与会员运营的功能。线下渠道方面,品牌体验店、运营商营业厅和潮流数码集合店加速扩张,尤其在一二线城市核心商圈,体验式销售有效提升了用户转化率与品牌忠诚度。
三、品类销售结构:手表与耳机双轮驱动
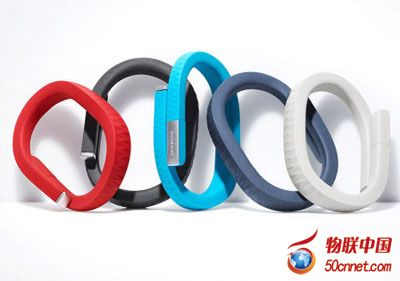
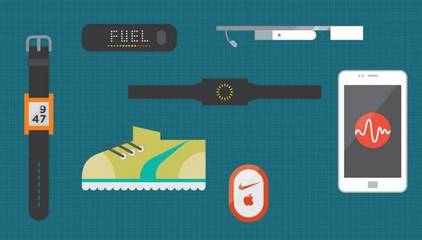
智能手表销售额占比约为45%,TWS耳机占比约35%,智能手环占比15%,其余为智能眼镜、智能服饰等新兴品类。智能手表销售均价同比提升8%,反映消费者向中高端迁移;TWS耳机在手机厂商取消随机附赠耳机的推动下,出货量同比增长超30%。健康监测类功能(如血氧检测、体温监测)成为新品销售的核心卖点。
四、竞争格局与品牌销售表现
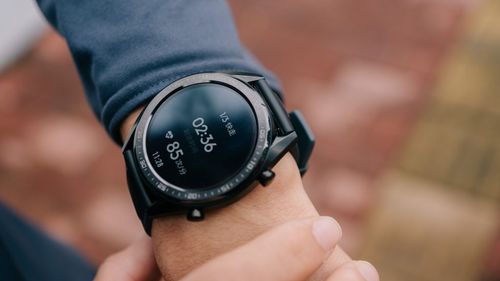
头部品牌集中度持续提升,华为、小米、苹果位列销售额前三甲,合计份额超过60%。华为凭借全场景生态与高端手表系列在600美元以上价格段领先;小米以高性价比手环与耳机稳固大众市场;苹果依靠Apple Watch与AirPods的生态粘性占据高端用户心智。OPPO、vivo、荣耀等手机厂商通过“手机+穿戴”捆绑销售策略快速上量,而 Keep、咕咚等垂直运动品牌则在细分场景中建立差异化优势。
五、消费者画像与购买行为
2021年,智能可穿戴设备的消费主力为18-35岁年轻群体,占比近70%。购买动机中,健康管理(58%)与运动陪伴(49%)位居前二,时尚搭配(32%)与便捷交互(28%)紧随其后。消费者决策路径呈现“线上研究—线下体验—线上比价—下单购买”的闭环特征至73%的用户在购买前会查阅测评与社区口碑;促销节点(618、双11)贡献全年约35%的销售额,价格敏感型用户占比显著提升。
六、销售趋势展望
2022年,预计中国智能可穿戴设备销售额将突破800亿元。销售端将呈现三大趋势:一是医疗级健康功能(如血压监测、血糖无创检测)成为高端市场新增长点;二是渠道融合加速,品牌通过私域流量与线下体验店实现全渠道触达;三是细分场景(儿童安全、老人看护、运动专业训练)催生更多垂直品类,推动销售结构多元化。厂商需在技术创新、渠道效率与用户运营之间构建协同优势,方能在竞争加剧的市场中保持增长韧性。
结论
2021年中国智能可穿戴设备销售市场交出了亮眼答卷,规模与质量同步提升。随着健康生态的完善与5G+AI技术的融合,销售增长将从硬件驱动转向“硬件+服务”双轮驱动,具备核心技术、全渠道布局与场景深耕能力的品牌将赢得更大市场份额。
如若转载,请注明出处:http://www.jwwself.com/product/15.html
更新时间:2026-11-01 14:58:46