智能可穿戴设备市场分析 销售趋势与未来展望
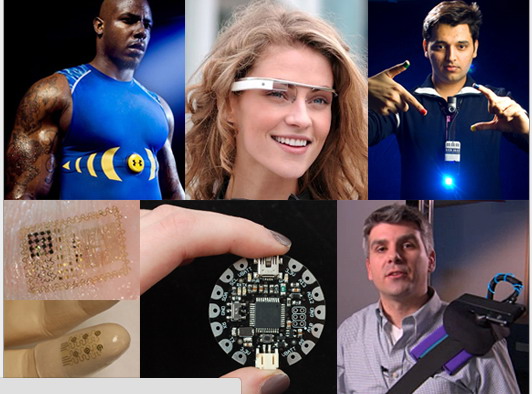
随着科技的飞速发展和消费者健康意识的提升,智能可穿戴设备市场近年来呈现出蓬勃的增长态势。从智能手表到健身追踪器,再到智能眼镜和可穿戴医疗设备,这些产品正逐渐融入人们的日常生活。本文将对智能可穿戴设备的市场进行深入分析,探讨其销售趋势、驱动因素以及未来发展方向。
一、市场规模与增长趋势
根据市场研究机构IDC的报告,全球智能可穿戴设备市场在2022年出货量达到约5.3亿台,同比增长约8.5%。尽管受到全球经济波动的影响,但市场整体仍保持稳健增长。预计到2026年,全球出货量将突破7亿台,复合年增长率(CAGR)约为7.3%。其中,智能手表和耳戴设备是增长的主要驱动力,尤其是支持健康监测功能的设备备受青睐。
二、主要产品类别分析
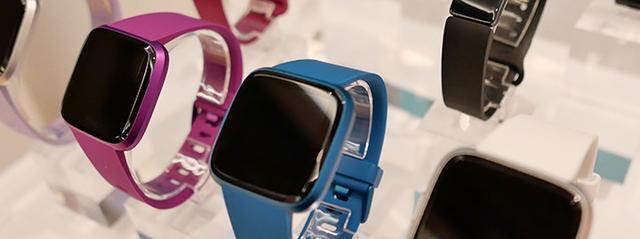
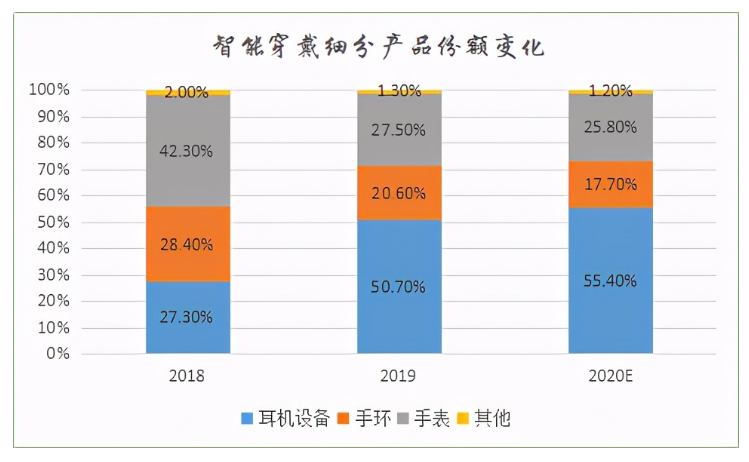
- 智能手表:作为可穿戴设备的主力军,智能手表不仅具备时间显示功能,还集成了健康监测(心率、血氧、睡眠)、运动追踪、移动支付等实用功能。Apple Watch、华为Watch和三星Galaxy Watch等品牌占据主导地位。2022年,智能手表出货量约1.5亿台,占可穿戴设备总量的28%。
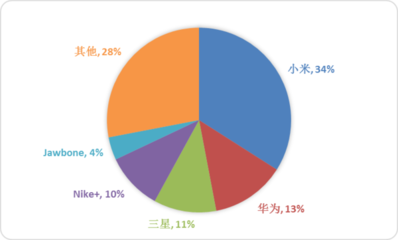
- 健身追踪器:专注于运动与健康监测的健身手环(如Fitbit、小米手环)以价格亲民、续航长等特点受到大众欢迎。尽管面临智能手表的竞争,但其在入门级市场仍占据重要地位。
- 耳戴设备:TWS(真无线立体声)耳机是近年来增长最快的品类,出货量已占据可穿戴设备的一半以上。苹果AirPods、三星Galaxy Buds等产品在市场上表现突出,部分产品还集成了心率监测等健康功能。
- 智能眼镜与AR/VR设备:虽然市场规模相对较小,但Meta、微软等公司的布局预示着未来增长潜力。智能眼镜在工业、医疗等垂直领域应用广泛。
三、销售渠道与区域分布
智能可穿戴设备的销售渠道呈现多元化特点。线上渠道(如亚马逊、京东、品牌官网)占比持续提升,尤其在新冠疫情期间加速增长。线下渠道则通过品牌体验店、运营商门店和电子产品零售店提供体验式服务,促进销售转化。从区域分布看,北美和欧洲市场相对成熟,渗透率较高,但增速放缓;亚太地区(尤其是中国、印度)因庞大的消费群体和快速增长的智能设备普及率,成为增长最快的市场。中国市场凭借华为、小米等本土品牌的崛起,占全球份额约30%。
四、市场驱动因素
- 健康意识增强:消费者对个人健康管理的需求日益增长,可穿戴设备能够实时监测心率、血氧、睡眠等指标,并提供运动建议,契合了现代人的健康管理需求。
- 技术迭代与创新:传感器技术、低功耗芯片、5G和AI的融合,推动了设备性能的提升和功能多样化(如ECG、血压监测)。
- 生态系统整合:可穿戴设备与智能手机、智能家居的互联互通,提升了用户粘性和便利性。
- 价格段拓宽:从几十美元的入门级手环到上千美元的高端智能手表,产品价格覆盖广泛,满足了不同消费层次的需求。
五、市场挑战与制约因素
- 数据隐私与安全:可穿戴设备收集大量个人健康数据,一旦泄露将带来严重风险,各国监管政策趋严,对厂商提出更高要求。
- 产品同质化:中低端市场产品功能趋同,价格竞争激烈,利润空间受挤压。
- 电池续航瓶颈:功能增加导致功耗上升,续航能力仍是用户体验的痛点。
- 消费者更换周期长:智能手表等设备的使用周期通常为2-3年,换机频率低于智能手机,影响市场持续放量。
六、未来展望与趋势预测
- 医疗级应用深化:随着FDA等机构对健康监测功能的认证,可穿戴设备将向医疗级迈进,例如无创血糖监测、心电图分析等,成为慢性病管理的重要工具。
- 形态多样化:除了手腕和耳朵,可穿戴设备将向智能服装、戒指(如Oura Ring)等形态拓展,提升佩戴舒适性和无感监测。
- AI赋能个性化服务:通过AI算法分析用户数据,提供个性化健康建议和预警,增强产品附加值。
- 新兴市场潜力释放:印度、东南亚、拉美等地区智能手机普及率提升,将带动可穿戴设备销售增长。
- 绿色与可持续发展:环保材料、可回收设计以及延长产品寿命将成为厂商差异化竞争的新方向。
结论
智能可穿戴设备市场正处于快速成长期,健康监测需求和技术创新是核心驱动力。尽管面临数据安全、同质化等挑战,但随着医疗级功能的突破和新兴市场的开拓,市场前景依然广阔。厂商应注重技术研发、生态构建和用户体验提升,以在激烈的竞争中保持优势。预计未来五年,全球可穿戴设备市场将保持稳健增长,智能手表和耳戴设备继续引领销售,而智能眼镜等新品类有望成为新的增长点。
如若转载,请注明出处:http://www.jwwself.com/product/49.html
更新时间:2026-11-01 05:48:36